Resposta rápida
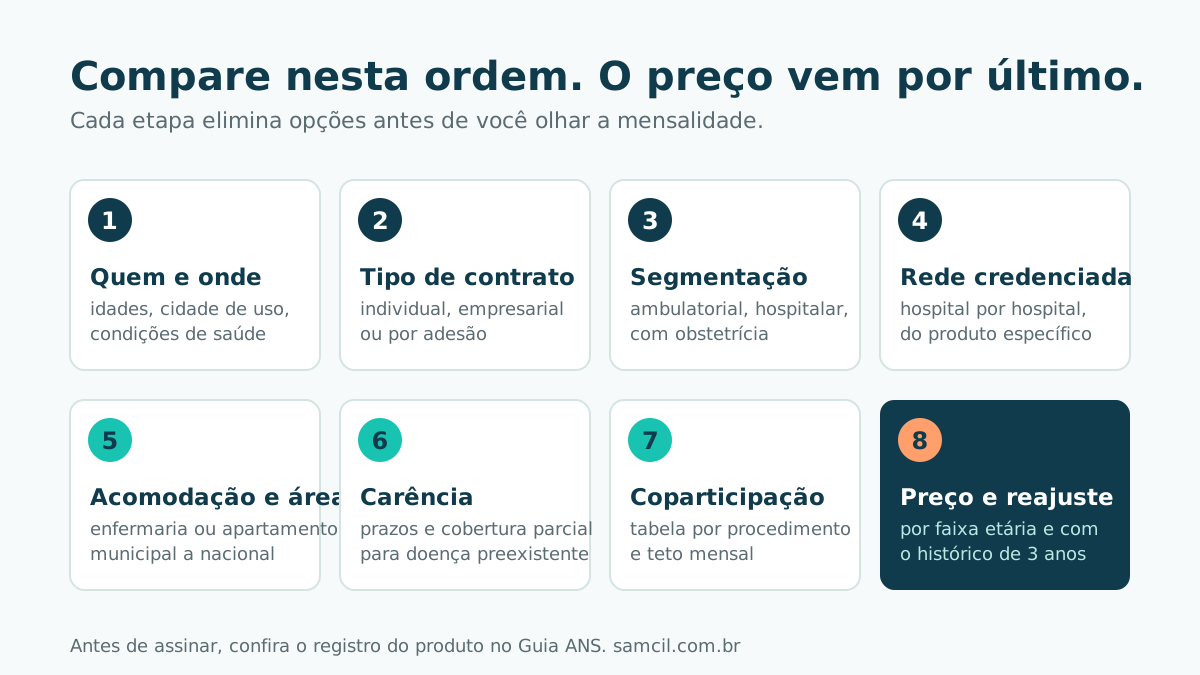
Para comparar planos de saúde, defina primeiro quem será coberto e onde vocês usam saúde. Depois compare, nesta ordem: tipo de contrato (individual, empresarial ou adesão), segmentação (ambulatorial, hospitalar, com obstetrícia), rede credenciada na sua cidade, acomodação, abrangência, carências, coparticipação e só então o preço e a regra de reajuste. Confira o registro da operadora e do produto no Guia ANS antes de assinar.
Comece pelo perfil de quem vai usar
Antes de abrir qualquer tabela, responda três perguntas: quantas pessoas entram no plano e com que idades; em que cidade (ou cidades) vocês precisam de atendimento; e que uso vocês fazem de saúde hoje, como consultas frequentes, tratamento contínuo, gestação planejada ou cirurgia prevista. As respostas eliminam metade das opções sem olhar preço.
A idade pesa porque o preço é definido por faixa etária: são dez faixas, da primeira (0 a 18 anos) à última (59 anos ou mais). Uma família com um adulto de 58 anos vai pagar uma mudança de faixa em breve, e isso precisa entrar na conta.
Tipo de contrato: individual, empresarial ou por adesão
Existem três formas de contratar, e elas mudam as regras do jogo:
- Individual ou familiar: contrato direto entre você e a operadora. O reajuste anual tem teto definido pela ANS e a operadora só pode cancelar por fraude ou inadimplência. É a modalidade mais protegida, mas poucas operadoras ainda vendem, e costuma ser a mais cara.
- Coletivo empresarial: contratado por uma empresa para funcionários (ou por um CNPJ, inclusive MEI, com regras mínimas de vínculo). Reajuste negociado entre empresa e operadora, sem teto da ANS. Pode ser cancelado pela operadora ao fim do contrato, com aviso.
- Coletivo por adesão: contratado por meio de uma entidade de classe, sindicato ou associação, normalmente com uma administradora de benefícios no meio. Preço inicial competitivo, mas reajustes livres e dependência de você manter o vínculo com a entidade.
Segmentação: o que o plano cobre
A segmentação é a "altura" da cobertura. As combinações registradas na ANS são:
- Ambulatorial
- Consultas, exames e terapias. Não cobre internação (exceto as primeiras 12 horas de urgência).
- Hospitalar sem obstetrícia
- Internações, cirurgias, UTI. Não cobre consultas eletivas nem parto.
- Hospitalar com obstetrícia
- O hospitalar mais parto e acompanhamento da gestação, com cobertura do recém-nascido por 30 dias.
- Ambulatorial + hospitalar
- A combinação mais vendida. Com ou sem obstetrícia.
- Referência
- Ambulatorial + hospitalar com obstetrícia, em enfermaria. É o plano-padrão que toda operadora é obrigada a oferecer.
- Odontológico
- Separado dos demais; pode ser contratado junto ou à parte.
Rede credenciada: onde você vai ser atendido
É o item que mais gera arrependimento. Antes de contratar, pegue a lista de hospitais, laboratórios e clínicas do plano específico (não da operadora em geral) e confira se os que você usa, ou usaria numa emergência, estão nela. Veja também se o plano é de rede própria (a operadora tem seus hospitais e médicos, como no modelo verticalizado) ou de rede credenciada (prestadores independentes) e se oferece reembolso para atendimento fora da rede, com qual limite.
A ANS fixa prazos máximos para a operadora garantir o atendimento: 7 dias úteis para consultas básicas, 14 para outras especialidades, 3 para exames simples, 10 para os demais e 21 para internação eletiva. Urgência e emergência são imediatas. Se a rede não cumpre, a operadora tem que resolver, inclusive fora da rede.
Acomodação e abrangência
Acomodação é o tipo de quarto em internação: enfermaria (coletivo) ou apartamento (individual, com direito a acompanhante). Apartamento custa mais e muda pouco a qualidade do tratamento. Abrangência é a área geográfica: municipal, grupo de municípios, estadual, grupo de estados ou nacional. Quem viaja a trabalho ou tem família em outro estado precisa de abrangência maior; quem não sai da cidade paga a mais sem usar.
Carência e doenças preexistentes
Carência é o tempo entre a assinatura e o direito a usar cada cobertura. Os prazos máximos são fixados em lei: 24 horas para urgência e emergência, 300 dias para parto a termo e 180 dias para o restante. Doença ou lesão que você já sabe que tem pode entrar em cobertura parcial temporária: por até 24 meses, procedimentos de alta complexidade, cirurgias e leitos de alta tecnologia ligados a ela não são cobertos. Compare o que cada plano exige e, se estiver trocando de plano, veja o guia de portabilidade de carências para não recomeçar do zero.
Coparticipação: mensalidade menor, conta por uso
Plano com coparticipação cobra uma parte de cada consulta, exame ou internação, além da mensalidade. Para quem usa pouco, sai mais barato; para quem tem tratamento contínuo, pode custar mais no fim do ano. Peça a tabela de coparticipação por tipo de procedimento e verifique se existe um teto mensal. O guia de coparticipação e franquia explica como calcular.
Só agora o preço, e junto com ele o reajuste
Com os itens acima equilibrados, compare a mensalidade por faixa etária e pergunte duas coisas: qual foi o reajuste dos últimos três anos daquele contrato (coletivos não têm teto) e quando é o aniversário do contrato. Um plano 10% mais barato que reajusta 20% ao ano fica mais caro em dois anos. O guia de reajuste mostra as regras de cada modalidade.
Confira na ANS antes de assinar
Toda operadora e todo produto têm registro na ANS. No Guia ANS de Planos de Saúde você consulta a segmentação, a abrangência e a situação do produto, e no portal da agência vê o Índice de Reclamações e se a operadora está em regime especial. Desconfie de preço muito abaixo do mercado e de corretor que não entrega o contrato e o número de registro antes da assinatura.
Checklist para comparar
- Quem entra no plano e as idades de cada um.
- Tipo de contrato: individual, empresarial ou adesão.
- Segmentação e, se houver gestação planejada, obstetrícia.
- Rede credenciada na sua cidade, hospital por hospital.
- Rede própria ou credenciada; reembolso e limite.
- Acomodação e abrangência de acordo com a sua vida real.
- Carências e cobertura parcial temporária.
- Coparticipação: tabela e teto.
- Mensalidade por faixa etária e histórico de reajuste.
- Registro na ANS e índice de reclamações da operadora.
Perguntas frequentes
Plano mais barato é sempre pior?
Não. Planos de rede própria (verticalizados) e com coparticipação costumam ser mais baratos porque controlam melhor o custo, não porque atendem pior. O que define a qualidade para você é a rede na sua cidade e a cobertura que você precisa. Barato com hospital bom perto de casa é melhor que caro com rede longe.
Vale a pena contratar pelo CNPJ (MEI) para pagar menos?
Pode valer, desde que você saiba o que troca: o preço de entrada é menor, mas o reajuste anual não tem teto da ANS e a operadora pode rescindir o contrato ao fim da vigência. Se você tem condição de saúde que exige continuidade, a proteção do plano individual pode compensar a diferença.
Como saber se a operadora é confiável?
Consulte na ANS o registro da operadora, o Índice de Reclamações e se ela está sob direção fiscal ou técnica. Verifique também no consumidor.gov.br o índice de solução de reclamações. Operadora pequena não é problema em si; operadora em regime especial exige cautela.
Posso cancelar se me arrepender?
Em contratação fora do estabelecimento (telefone, internet, visita de corretor), o Código de Defesa do Consumidor garante 7 dias para desistir. Depois disso, planos individuais podem ser cancelados a qualquer momento pelo beneficiário; em coletivos, siga a regra do contrato e da empresa ou entidade.
Fontes consultadas
- Lei nº 9.656/1998 (Lei dos Planos de Saúde) · Planalto
- ANS · Espaço do Consumidor · gov.br/ans
- Guia ANS de Planos de Saúde (compare planos e consulte operadoras) · ANS
- ANS · Prazos máximos de atendimento · gov.br/ans
- ANS · Carência e cobertura parcial temporária · gov.br/ans
- Código de Defesa do Consumidor (Lei nº 8.078/1990) · Planalto
- Idec · Planos de saúde · Instituto de Defesa do Consumidor