Resposta rápida
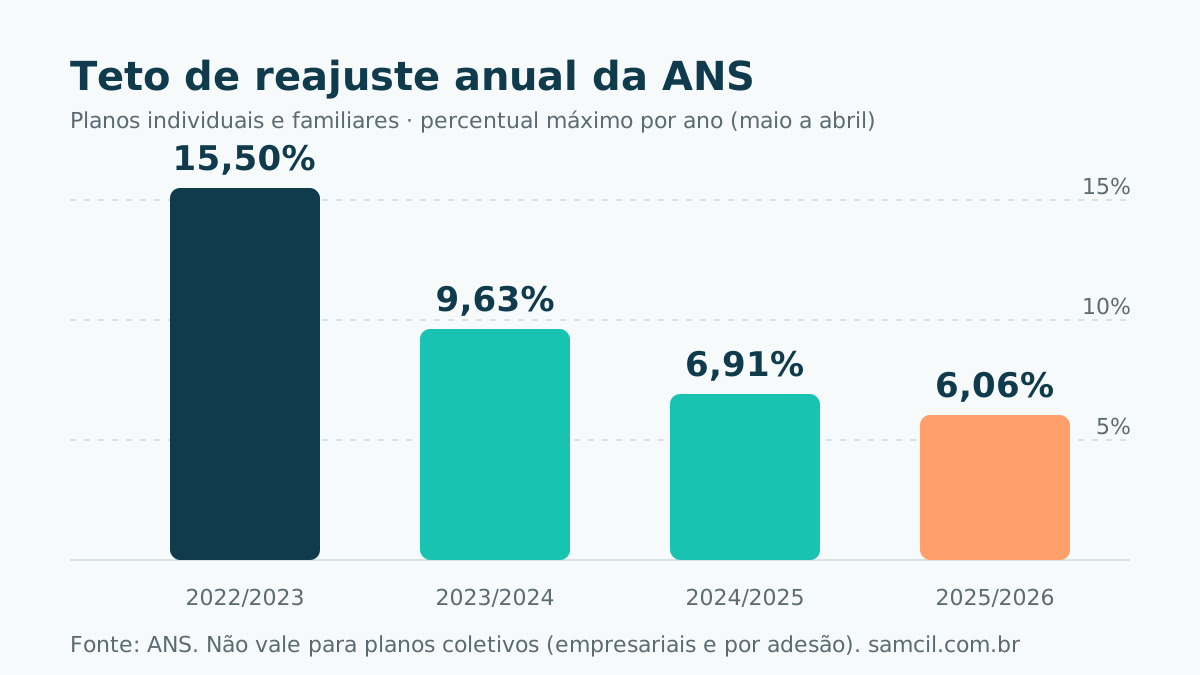
Planos individuais e familiares têm reajuste anual limitado ao índice que a ANS divulga a cada ano (6,06% para 2025/2026; 6,91% em 2024; 9,63% em 2023). Planos coletivos (empresariais e por adesão) não têm teto: o percentual é negociado, e contratos com até 29 beneficiários recebem um reajuste único por operadora, calculado sobre o conjunto desses contratos. Além disso, qualquer plano pode subir por mudança de faixa etária, com dez faixas definidas pela ANS e sem reajuste por idade a partir dos 60 anos.
Os dois reajustes que existem
O reajuste anual repõe a variação dos custos de saúde e acontece sempre no mês de aniversário do contrato. O reajuste por faixa etária acontece quando o beneficiário completa a idade que inicia uma nova faixa, e vale para qualquer tipo de plano. Os dois podem cair no mesmo mês, e aí o aumento parece maior do que a regra permitiria. Peça o demonstrativo separado.
Reajuste anual em planos individuais e familiares
A ANS define, todo ano, o percentual máximo que as operadoras podem aplicar nos contratos individuais e familiares contratados a partir de 1999 (ou adaptados à Lei 9.656). O índice vale para aniversários de contrato de maio de um ano a abril do seguinte. Alguns valores recentes:
| Período | Teto anual da ANS |
|---|---|
| maio/2022 a abril/2023 | 15,50% |
| maio/2023 a abril/2024 | 9,63% |
| maio/2024 a abril/2025 | 6,91% |
| maio/2025 a abril/2026 | 6,06% |
O índice novo sai normalmente entre maio e junho. Se o aniversário do seu contrato é antes da divulgação, a operadora aplica o anterior e cobra a diferença depois, de forma parcelada. Confira o valor vigente na página de reajustes da ANS.
Reajuste anual em planos coletivos
Em planos empresariais e por adesão não há teto. O percentual sai da negociação entre a pessoa jurídica contratante (a empresa, o sindicato ou a associação, muitas vezes representada por uma administradora de benefícios) e a operadora, com base na sinistralidade do contrato, que é a relação entre o que o grupo gastou e o que pagou. Grupos pequenos têm sinistralidade volátil: uma internação longa pode dobrar o reajuste.
Para reduzir esse efeito, a ANS obriga as operadoras a juntar todos os seus contratos coletivos com até 29 beneficiários num agrupamento (o chamado pool de risco) e aplicar a todos eles um reajuste único, divulgado publicamente. Se o seu plano é de uma empresa pequena ou de um CNPJ só seu, é essa regra que vale, e o percentual tem que ser o mesmo para todos os contratos pequenos daquela operadora.
Reajuste por faixa etária
Para contratos assinados a partir de 2004, a ANS fixa dez faixas: 0 a 18, 19 a 23, 24 a 28, 29 a 33, 34 a 38, 39 a 43, 44 a 48, 49 a 53, 54 a 58 e 59 anos ou mais. Os percentuais entre faixas são livres, mas com dois limites: o valor da última faixa não pode ser maior que seis vezes o da primeira, e a soma das variações da sétima à décima faixa não pode superar a soma das variações da primeira à sétima. Na prática, isso impede que todo o aumento seja empurrado para depois dos 50.
Depois da última faixa, aos 59 anos, não há mais reajuste por idade. O Estatuto da Pessoa Idosa proíbe cobrança diferenciada em razão da idade a partir dos 60. O reajuste anual continua valendo normalmente.
O que a operadora é obrigada a informar
- O percentual aplicado e o índice ou a base de cálculo (no coletivo, o percentual do pool ou a negociação).
- O mês de aniversário do contrato e, em faixa etária, a tabela com todos os percentuais, que precisa estar no contrato desde a assinatura.
- No boleto ou na fatura, o reajuste anual e o por faixa etária destacados separadamente.
Como contestar um reajuste abusivo
- Peça por escrito à operadora (ou à administradora) a memória de cálculo do reajuste. Guarde o protocolo.
- Compare com o índice da ANS (individual) ou com o reajuste do pool divulgado pela operadora (coletivo até 29 vidas).
- Se não bater, registre reclamação na ANS pelo 0800 701 9656 ou pelo site. A operadora tem prazo para responder pelo canal da agência.
- Registre também no consumidor.gov.br. Reajustes de coletivos grandes sem justificativa têm sido revistos pela Justiça quando a operadora não comprova a sinistralidade.
Perguntas frequentes
O teto da ANS vale para o meu plano pelo CNPJ?
Não. O teto vale só para contratos individuais e familiares. Plano empresarial, mesmo com uma pessoa só, é coletivo. Se o contrato tem até 29 beneficiários, vale o reajuste único do pool da operadora, que não tem teto, mas tem que ser igual para todos os contratos pequenos dela.
Posso ter reajuste anual e de faixa etária no mesmo mês?
Sim, quando o aniversário do contrato coincide com a mudança de faixa. Os dois têm que aparecer separados na fatura. Some os percentuais de forma composta (um sobre o outro) para conferir o valor.
Fiz 60 anos. Meu plano ainda pode subir?
Pode subir pelo reajuste anual, como todo contrato. Não pode mais subir por idade: a última faixa etária começa aos 59 anos e o Estatuto da Pessoa Idosa proíbe cobrança diferenciada a partir dos 60.
A operadora pode aplicar o reajuste com atraso e cobrar retroativo?
Pode, quando o índice da ANS ainda não tinha sido divulgado no mês de aniversário. A diferença deve ser cobrada de forma diluída e informada na fatura. Fora dessa situação, reajuste retroativo não é permitido.
Fontes consultadas
- ANS · Reajustes de planos de saúde · gov.br/ans
- Lei nº 9.656/1998 (Lei dos Planos de Saúde) · Planalto
- Lei nº 10.741/2003 (Estatuto da Pessoa Idosa), art. 15 · Planalto
- ANS · Espaço do Consumidor · gov.br/ans
- Idec · Planos de saúde · Instituto de Defesa do Consumidor