Resposta rápida
Coparticipação é o valor (fixo ou percentual) que o beneficiário paga a cada procedimento usado, além da mensalidade. Franquia é um valor anual que o beneficiário assume antes de a operadora começar a pagar. Os dois são "fatores moderadores" previstos na regulação e precisam estar detalhados no contrato, com a tabela por tipo de procedimento. Não há um teto único em lei: a tentativa da ANS de fixar limites (RN 433/2018) foi suspensa judicialmente, mas continua valendo a regra de que a cobrança não pode ser alta a ponto de impedir o uso do plano.
O que é coparticipação
É a parcela do custo de cada atendimento que fica com você. Pode ser um valor fixo (por exemplo, R$ 35 por consulta) ou um percentual do que a operadora paga ao prestador (por exemplo, 30% do exame). A cobrança vem na fatura do mês seguinte ao uso, discriminada por procedimento. Internações costumam ter regra própria: valor fixo por dia ou por evento, com limite, porque um percentual sobre uma internação longa seria impagável.
O que é franquia
Funciona como no seguro de carro: há um valor, geralmente anual, que você paga diretamente aos prestadores antes de a operadora assumir as despesas. É pouco comum em planos no Brasil, mas aparece em produtos de reembolso e em alguns coletivos.
O que o contrato tem que mostrar
- A tabela de coparticipação por tipo de procedimento: consulta, exame simples, exame de alta complexidade, terapia, pronto-socorro, internação.
- Se é valor fixo ou percentual e sobre qual base (o valor pago ao prestador, não a tabela "cheia").
- Se existe teto mensal ou anual de coparticipação, e qual.
- Quais procedimentos ficam isentos. Muitas operadoras não cobram em consultas de pré-natal, exames preventivos e programas de doenças crônicas.
Procedimentos de prevenção que a regulação trata como coletivos, como vacinas previstas e programas de promoção de saúde, não podem ter coparticipação.
Existe limite?
A ANS editou em 2018 uma norma (RN 433) que fixava regras e um teto de 40% por procedimento e um limite mensal, mas ela foi suspensa pelo Supremo Tribunal Federal e não está em vigor. Com isso, vale o que está no contrato, dentro de um princípio antigo da regulação: a coparticipação não pode ser um fator restritor severo, ou seja, não pode ser tão alta que, na prática, impeça o beneficiário de usar o plano. Cobranças de 50% ou mais em internação, sem teto, têm sido contestadas com sucesso na ANS e na Justiça com base nesse princípio.
Quando compensa: a conta
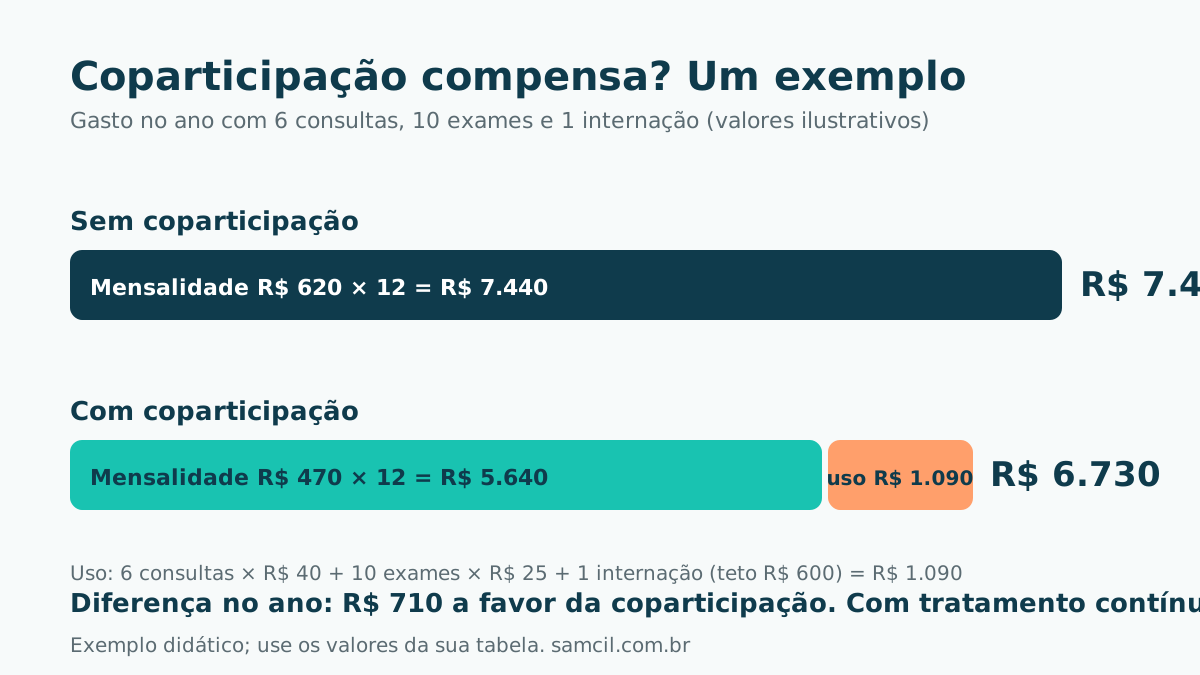
Compare a economia na mensalidade com o gasto previsto por uso. Um exemplo, com valores ilustrativos:
| Item | Plano sem coparticipação | Plano com coparticipação |
|---|---|---|
| Mensalidade | R$ 620 | R$ 470 |
| Economia por ano | – | R$ 1.800 |
| Uso: 6 consultas (R$ 40 cada) | R$ 0 | R$ 240 |
| Uso: 10 exames (R$ 25 cada) | R$ 0 | R$ 250 |
| Uso: 1 internação (teto R$ 600) | R$ 0 | R$ 600 |
| Resultado no ano | R$ 7.440 | R$ 6.730 |
Nesse exemplo o plano com coparticipação ainda sai R$ 710 mais barato, mesmo com uma internação. A conta vira contra quando há tratamento contínuo: sessões semanais de fisioterapia, psicoterapia ou quimioterapia multiplicam a cobrança. Nesses casos, pergunte pelo teto mensal e pela isenção em programas de crônicos antes de decidir.
Sinais de problema na fatura
- Coparticipação calculada sobre a tabela cheia do procedimento, e não sobre o que a operadora efetivamente pagou.
- Cobrança em procedimentos que o contrato lista como isentos.
- Cobrança de internação sem o teto previsto ou com percentual sobre o total.
- Fatura sem discriminação por procedimento. Você tem direito ao extrato detalhado.
Em qualquer desses casos, peça revisão por escrito à operadora e, sem resposta, registre na ANS (0800 701 9656) e no consumidor.gov.br.
Perguntas frequentes
A coparticipação pode ser cobrada em urgência e emergência?
Pode, se estiver prevista no contrato, como em qualquer outro atendimento. Muitas operadoras cobram um valor fixo por passagem no pronto-socorro justamente para desestimular o uso em casos que poderiam ser resolvidos em consulta.
Tem coparticipação em plano individual?
Sim, a coparticipação pode existir em qualquer modalidade de contratação. Ela é uma característica do produto, não do tipo de contrato. O que muda é que, no individual, a tabela só pode ser alterada com anuência do beneficiário.
Posso trocar de um plano com coparticipação para um sem?
Dentro da mesma operadora, normalmente sim, com nova mensalidade. Entre operadoras, pela portabilidade de carências, desde que os planos sejam compatíveis em preço no Guia ANS. Veja o guia de portabilidade.
Fontes consultadas
- ANS · Espaço do Consumidor · gov.br/ans
- Lei nº 9.656/1998 (Lei dos Planos de Saúde) · Planalto
- Idec · Planos de saúde · Instituto de Defesa do Consumidor
- consumidor.gov.br (reclamações) · Governo Federal